
Giới thiệu An Lộc Tích Lũy Thịnh Vượng
An Lộc Tích Lũy Thịnh Vượng là sản phẩm bảo hiểm hỗn hợp được thiết kế theo hướng đơn giản, dễ tham gia và tập trung vào hai mục tiêu rõ ràng: bảo vệ tài chính trước rủi ro lớn trong cuộc sống, đồng thời hình thành một khoản tiền nhận lại vào ngày đáo hạn theo tỷ lệ được quy định sẵn theo thời hạn hợp đồng. Với nhóm khách hàng đang ưu tiên một kế hoạch tích lũy có nguyên tắc chi trả rõ ràng, đây là điểm rất đáng quan tâm vì ngay từ đầu có thể nhìn thấy cách tính quyền lợi đáo hạn tương ứng với từng mốc 10, 15, 20 hoặc 25 năm.
Thông điệp của sản phẩm là “Vững tâm tài chính – Vững vàng tương lai”, phù hợp với người muốn vừa có lớp bảo vệ cho gia đình, vừa chủ động sắp xếp một khoản tích lũy đến hạn trong kế hoạch tài chính dài hạn.

Tổng quan sản phẩm
An Lộc Tích Lũy Thịnh Vượng thuộc dòng bảo hiểm hỗn hợp của Dai-ichi Life Việt Nam. Theo brochure giới thiệu, sản phẩm nhấn mạnh ba giá trị chính gồm bảo vệ tài chính toàn diện, hoàn phí khi đáo hạn và khả năng cá nhân hóa kế hoạch bảo hiểm bằng các sản phẩm bán kèm. Điều này có nghĩa là người tham gia không chỉ nhìn sản phẩm như một hợp đồng bảo vệ rủi ro, mà còn có thể xem đây là một giải pháp sắp xếp tài chính theo chặng đường đã chọn.
Một điểm dễ tiếp cận khác là thời hạn đóng phí bằng đúng thời hạn hợp đồng. Người mua có thể lựa chọn thời hạn bảo hiểm 10 năm, 15 năm, 20 năm hoặc 25 năm, từ đó chủ động cân đối kế hoạch đóng phí và mốc nhận quyền lợi đáo hạn theo nhu cầu thực tế của bản thân hoặc gia đình.
7 điểm nổi bật của An Lộc Tích Lũy Thịnh Vượng
- Bảo vệ trước rủi ro tử vong hoặc thương tật toàn bộ và vĩnh viễn.
- Chi trả giá trị lớn hơn giữa 100% Số tiền bảo hiểm và Tổng phí bảo hiểm của sản phẩm này đã đóng tại thời điểm xảy ra sự kiện bảo hiểm.
- Có quyền lợi Chu toàn hậu sự để hỗ trợ nhanh chi phí trước mắt khi xảy ra sự kiện tử vong đủ điều kiện.
- Có quyền lợi đáo hạn theo tỷ lệ 103% đến 115% Tổng phí bảo hiểm của sản phẩm chính định kỳ đã đóng, tùy thời hạn bảo hiểm.
- Thời hạn hợp đồng đa dạng: 10, 15, 20 hoặc 25 năm.
- Có giá trị hoàn lại khi chấm dứt hợp đồng trước hạn theo bảng tỷ lệ quy định tại phụ lục Quy tắc và Điều khoản.
- Có thể tham gia thêm sản phẩm bán kèm để mở rộng phạm vi bảo vệ.
Quyền lợi chi tiết của An Lộc Tích Lũy Thịnh Vượng
1. Quyền lợi bảo hiểm tử vong hoặc thương tật toàn bộ và vĩnh viễn
Trong trường hợp Người được bảo hiểm tử vong hoặc bị thương tật toàn bộ và vĩnh viễn trước tuổi 71, Dai-ichi Life Việt Nam sẽ chi trả giá trị lớn hơn giữa: 100% Số tiền bảo hiểm và Tổng phí bảo hiểm của sản phẩm chính định kỳ đã đóng tại thời điểm xảy ra sự kiện bảo hiểm, sau khi trừ các Khoản nợ nếu có theo Quy tắc và Điều khoản. Đây là quyền lợi cốt lõi tạo nên lớp bảo vệ tài chính cho gia đình trong suốt thời gian hợp đồng còn hiệu lực.
Cần lưu ý thêm rằng nếu Người được bảo hiểm tử vong hoặc bị thương tật toàn bộ và vĩnh viễn trước khi tròn 3 tuổi, Số tiền bảo hiểm sẽ được điều chỉnh với tỷ lệ thấp hơn 100% theo quy định chi tiết của Quy tắc và Điều khoản.
2. Quyền lợi Chu toàn hậu sự
Khi Người được bảo hiểm chính tử vong sau 01 năm hợp đồng có hiệu lực hoặc sau 01 năm kể từ ngày khôi phục hiệu lực gần nhất, và nguyên nhân tử vong không thuộc trường hợp loại trừ bảo hiểm, Dai-ichi Life Việt Nam sẽ ứng trước 10% quyền lợi tử vong, tối đa 30 triệu đồng cho mỗi Người được bảo hiểm chính. Khoản ứng trước này không bị tính phí hoặc lãi và sẽ được khấu trừ vào số tiền thực trả của quyền lợi tử vong khi có quyết định giải quyết chính thức.
3. Quyền lợi đáo hạn – trọng tâm của kế hoạch tích lũy
Với khách hàng ưu tiên một nguồn tiền tích lũy theo kế hoạch, quyền lợi đáo hạn là phần cần xem kỹ nhất. Vào ngày đáo hạn hợp đồng, với điều kiện hợp đồng còn hiệu lực đến hết ngày liền kề trước ngày đáo hạn, Dai-ichi Life Việt Nam sẽ chi trả quyền lợi đáo hạn tương ứng với thời hạn bảo hiểm như sau:
| Thời hạn bảo hiểm | Tỷ lệ quyền lợi đáo hạn |
|---|---|
| 10 năm | 103% Tổng phí bảo hiểm của sản phẩm chính định kỳ đã đóng |
| 15 năm | 105% Tổng phí bảo hiểm của sản phẩm chính định kỳ đã đóng |
| 20 năm | 110% Tổng phí bảo hiểm của sản phẩm chính định kỳ đã đóng |
| 25 năm | 115% Tổng phí bảo hiểm của sản phẩm chính định kỳ đã đóng |
Điểm cần hiểu đúng là cơ sở tính quyền lợi đáo hạn nằm ở Tổng phí bảo hiểm của sản phẩm chính định kỳ đã đóng, không bao gồm các khoản phí tăng thêm do thẩm định liên quan đến sức khỏe, lối sống, nơi cư trú hoặc làm việc. Nếu có Khoản nợ, công ty sẽ khấu trừ trước khi chi trả.
4. Giá trị hoàn lại nếu chấm dứt trước hạn
An Lộc Tích Lũy Thịnh Vượng có Giá trị hoàn lại theo từng năm hợp đồng và từng thời hạn bảo hiểm, được quy định tại phụ lục của Quy tắc và Điều khoản. Điều này giúp người tham gia có cơ sở tham khảo nếu phát sinh nhu cầu chấm dứt hiệu lực hợp đồng trước hạn. Tuy nhiên, giá trị này khác với quyền lợi đáo hạn và phụ thuộc vào đúng năm hợp đồng tại thời điểm yêu cầu chấm dứt.
An Lộc Tích Lũy Thịnh Vượng phù hợp với ai?
An Lộc Tích Lũy Thịnh Vượng phù hợp với người đang tìm một giải pháp vừa có bảo vệ, vừa có kế hoạch nhận tiền vào cuối kỳ theo tỷ lệ đã được quy định rõ trong tài liệu sản phẩm. Nhóm khách hàng này thường quan tâm nhiều đến tính dễ hiểu trong cách tính quyền lợi, thời hạn hợp đồng rõ ràng và khả năng chủ động cân đối khoản đóng phí hằng năm.
Sản phẩm cũng phù hợp với gia đình trẻ muốn xây dựng quỹ tài chính có đích đến cụ thể, đồng thời vẫn duy trì lớp bảo vệ trước rủi ro tử vong hoặc thương tật toàn bộ và vĩnh viễn. Nếu cần gia tăng phạm vi bảo vệ, khách hàng có thể tham gia thêm các sản phẩm bán kèm được Dai-ichi Life Việt Nam cho phép tại từng thời điểm.
Ví dụ minh họa
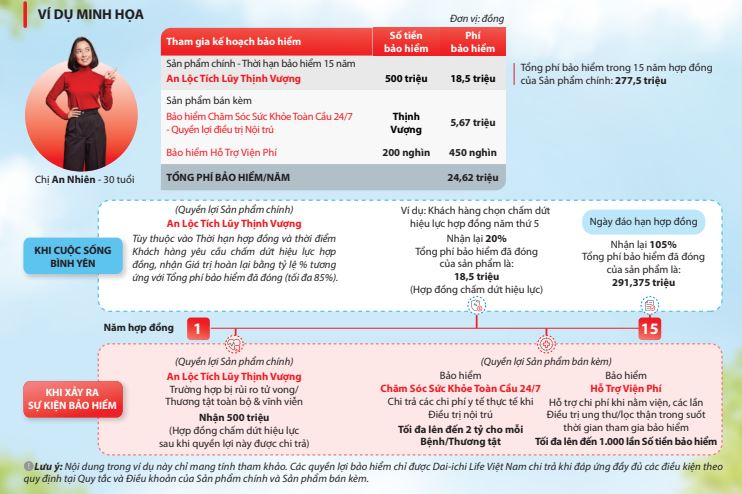
Ví dụ: Chị An Nhiên, 30 tuổi, tham gia An Lộc Tích Lũy Thịnh Vượng với thời hạn bảo hiểm 15 năm, Số tiền bảo hiểm 500 triệu đồng và phí bảo hiểm của sản phẩm chính là 18,5 triệu đồng mỗi năm. Tổng phí bảo hiểm của sản phẩm chính trong 15 năm là 277,5 triệu đồng.
Nếu hợp đồng duy trì đến ngày đáo hạn, chị nhận 105% Tổng phí bảo hiểm đã đóng của sản phẩm chính, tương ứng 291,375 triệu đồng. Nếu xảy ra rủi ro tử vong hoặc thương tật toàn bộ và vĩnh viễn thuộc phạm vi chi trả, quyền lợi sản phẩm chính trong ví dụ là 500 triệu đồng và hợp đồng chấm dứt hiệu lực sau khi quyền lợi này được chi trả.
Trường hợp khách hàng chọn chấm dứt hiệu lực hợp đồng ở năm thứ 5 của kế hoạch 15 năm thì nhận lại 20% Tổng phí bảo hiểm đã đóng của sản phẩm chính, tương ứng 18,5 triệu đồng. Ví dụ này cho thấy sự khác nhau rất rõ giữa quyền lợi đáo hạn và giá trị hoàn lại trước hạn.
Điều kiện tham gia và lưu ý quan trọng
- Độ tuổi tham gia: từ 30 ngày tuổi đến 60 tuổi.
- Tuổi tối đa khi kết thúc thời hạn bảo hiểm: 75 tuổi.
- Thời hạn hợp đồng: 10, 15, 20 hoặc 25 năm.
- Thời hạn đóng phí: bằng thời hạn hợp đồng.
- Thời gian cân nhắc tham gia bảo hiểm: 21 ngày kể từ ngày Bên mua bảo hiểm nhận được hợp đồng, với điều kiện chưa xảy ra sự kiện bảo hiểm.
- Bên mua bảo hiểm và Người được bảo hiểm có nghĩa vụ kê khai đầy đủ, chính xác thông tin theo yêu cầu của Dai-ichi Life Việt Nam.
- Cần đóng phí đầy đủ, đúng hạn để duy trì hiệu lực hợp đồng.
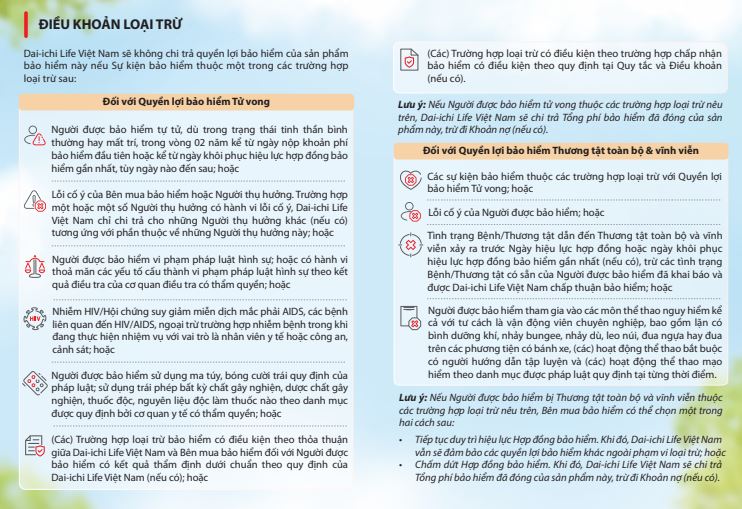
Một số trường hợp loại trừ đáng chú ý đối với quyền lợi tử vong gồm: tự tử trong vòng 02 năm kể từ ngày nộp khoản phí bảo hiểm đầu tiên hoặc ngày khôi phục hiệu lực gần nhất, lỗi cố ý của Bên mua bảo hiểm hoặc Người thụ hưởng, vi phạm pháp luật hình sự, nhiễm HIV/AIDS và các bệnh liên quan đến HIV/AIDS trừ trường hợp đặc biệt theo quy định, sử dụng ma túy hoặc bóng cười trái pháp luật, cùng các trường hợp loại trừ có điều kiện theo thỏa thuận hoặc chấp nhận bảo hiểm có điều kiện.
Đối với quyền lợi thương tật toàn bộ và vĩnh viễn, ngoài các trường hợp loại trừ như quyền lợi tử vong, còn có thêm lỗi cố ý của Người được bảo hiểm, bệnh hoặc thương tật xảy ra trước ngày hiệu lực hoặc ngày khôi phục hiệu lực gần nhất mà chưa được chấp thuận, và việc tham gia các môn thể thao nguy hiểm theo quy định.
FAQ về An Lộc Tích Lũy Thịnh Vượng
An Lộc Tích Lũy Thịnh Vượng có những thời hạn bảo hiểm nào?
Sản phẩm có 4 lựa chọn thời hạn bảo hiểm: 10 năm, 15 năm, 20 năm và 25 năm.
Quyền lợi đáo hạn của An Lộc Tích Lũy Thịnh Vượng được tính ra sao?
Quyền lợi đáo hạn được tính theo tỷ lệ phần trăm của Tổng phí bảo hiểm của sản phẩm chính định kỳ đã đóng: 103% cho 10 năm, 105% cho 15 năm, 110% cho 20 năm và 115% cho 25 năm.
Thời hạn đóng phí có khác thời hạn hợp đồng không?
Không. Theo tài liệu sản phẩm, thời hạn đóng phí bằng thời hạn hợp đồng.
Sản phẩm có thể tham gia thêm bảo hiểm bán kèm không?
Có. Quy định nghiệp vụ cho biết khách hàng có thể tham gia thêm một số sản phẩm bán kèm như Bảo hiểm Chăm Sóc Sức Khỏe Toàn Cầu 24/7, Bảo hiểm Chăm Sóc Thai Sản Toàn Diện 24/7, Bảo hiểm Chăm Sóc Điều Trị Sau Tai Nạn 24/7, Bảo hiểm Chăm Sóc Điều Trị Bệnh Hiểm Nghèo 24/7, Bảo hiểm Hỗ Trợ Viện Phí, Bảo hiểm Hỗ Trợ Duy Trì Đóng Phí và các sản phẩm bán kèm khác theo quy định của Dai-ichi Life Việt Nam tại từng thời điểm.
Nếu muốn hủy hợp đồng sớm thì có nhận được tiền không?
Có thể có Giá trị hoàn lại theo tỷ lệ quy định tại phụ lục của Quy tắc và Điều khoản, tùy thời hạn bảo hiểm và năm hợp đồng tại thời điểm chấm dứt trước hạn.
Nguồn
Nội dung được biên soạn từ brochure sản phẩm, Quy định nghiệp vụ và Tóm tắt Quy tắc và Điều khoản của An Lộc Tích Lũy Thịnh Vượng. Khách hàng nên đối chiếu hồ sơ thực tế và Quy tắc và Điều khoản trước khi tham gia. Có thể tham khảo thêm tại website chính thức của Dai-ichi Life Việt Nam.